ホームページ制作費・保守費用の勘定科目|経費か資産かの分かれ目と、仕訳の例【2026年版】
公開日:2026.09.29
- Webサイト保守
- ホームページ制作/リニューアル
記事の監修
IT・WEB集客の専門家
波多野 明仁(Akihito Hatano)
WEB業界歴20年以上。大学生の頃に約50サイトを制作・運営して収益化。ITシステム開発会社でSEを6年間経験したのち独立。東証プライム企業をはじめ、これまでに4,000サイト以上を改善。自社メディアの制作・運営で培ったアクセスアップのノウハウを、クライアント企業のWEB集客に活かしている。1年でアクセス数が715倍になった企業、売上が25倍になった企業など、法人実績多数。
こんにちは、株式会社ソライルの波多野です。
「ホームページの制作費は、経費にしていいのか」。「毎月の保守費用は、どの勘定科目にすればいいのか」。
経理の方や、稟議を上げる担当の方から、よくいただく質問です。ホームページにかかるお金は、中身によって、その年の経費になるものと、資産として何年かに分けて費用にするものに分かれます。
この記事では、ホームページの制作・運用に携わってきた立場から、一般的な考え方をまとめました。実際の処理は会社の状況によって変わるので、最終的には顧問の税理士の方に確かめてください。
- ホームページにかかる費用と、よく使われる勘定科目
- 経費か資産かの分かれ目
- 少額の資産の扱い
- 仕訳の例
- 見積書で分けてもらうとよい内訳
1. 費用ごとの勘定科目の例
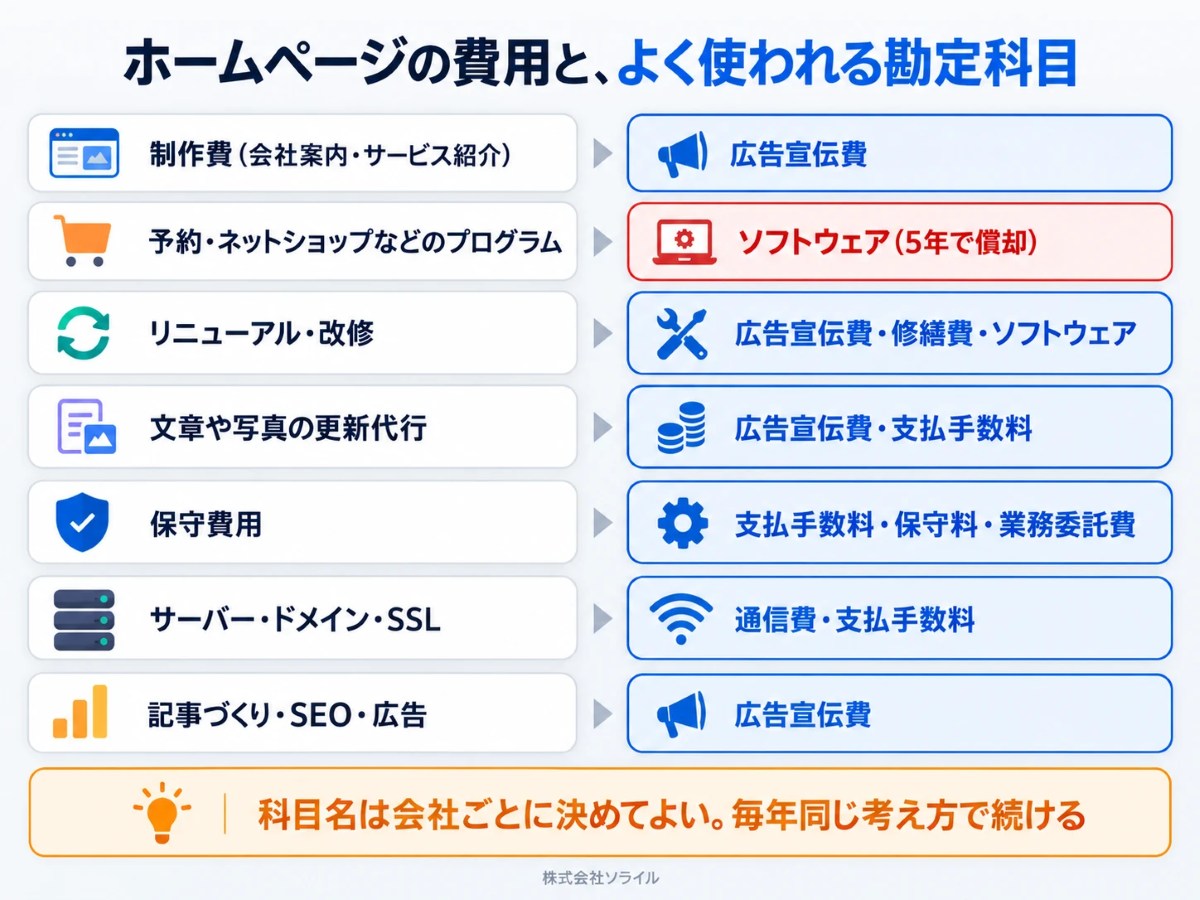
勘定科目の名前は、法律で決まっているわけではありません。会社ごとに決めてよく、大切なのは、毎年同じ考え方で処理を続けることです。よく使われる例は、次のとおりです。
| 費用 | よく使われる勘定科目 | ポイント |
|---|---|---|
| ホームページの制作費(会社案内・サービス紹介など) | 広告宣伝費 | 会社や商品の宣伝のためのものとして、その年の費用にすることが多い |
| 予約・ネットショップ・会員機能などのプログラム部分 | ソフトウェア(無形固定資産) | 資産として、5年で償却する |
| リニューアル・改修の費用 | 広告宣伝費、修繕費、ソフトウェア | 中身の差し替えは費用、新しい機能の追加は資産になることがある |
| 文章や写真の更新代行 | 広告宣伝費、支払手数料 | その年の費用 |
| 保守費用(更新・バックアップ・見張り) | 支払手数料、保守料、業務委託費 | 毎月の費用 |
| サーバー代 | 通信費、支払手数料 | 毎月・毎年の費用。まとめて何年分も払った場合は注意 |
| ドメイン代 | 通信費、支払手数料 | 毎年の費用 |
| SSL証明書(有料の場合) | 支払手数料 | 毎年の費用 |
| 記事づくり・SEO・広告の費用 | 広告宣伝費 | その年の費用 |
2. 経費か資産かの分かれ目
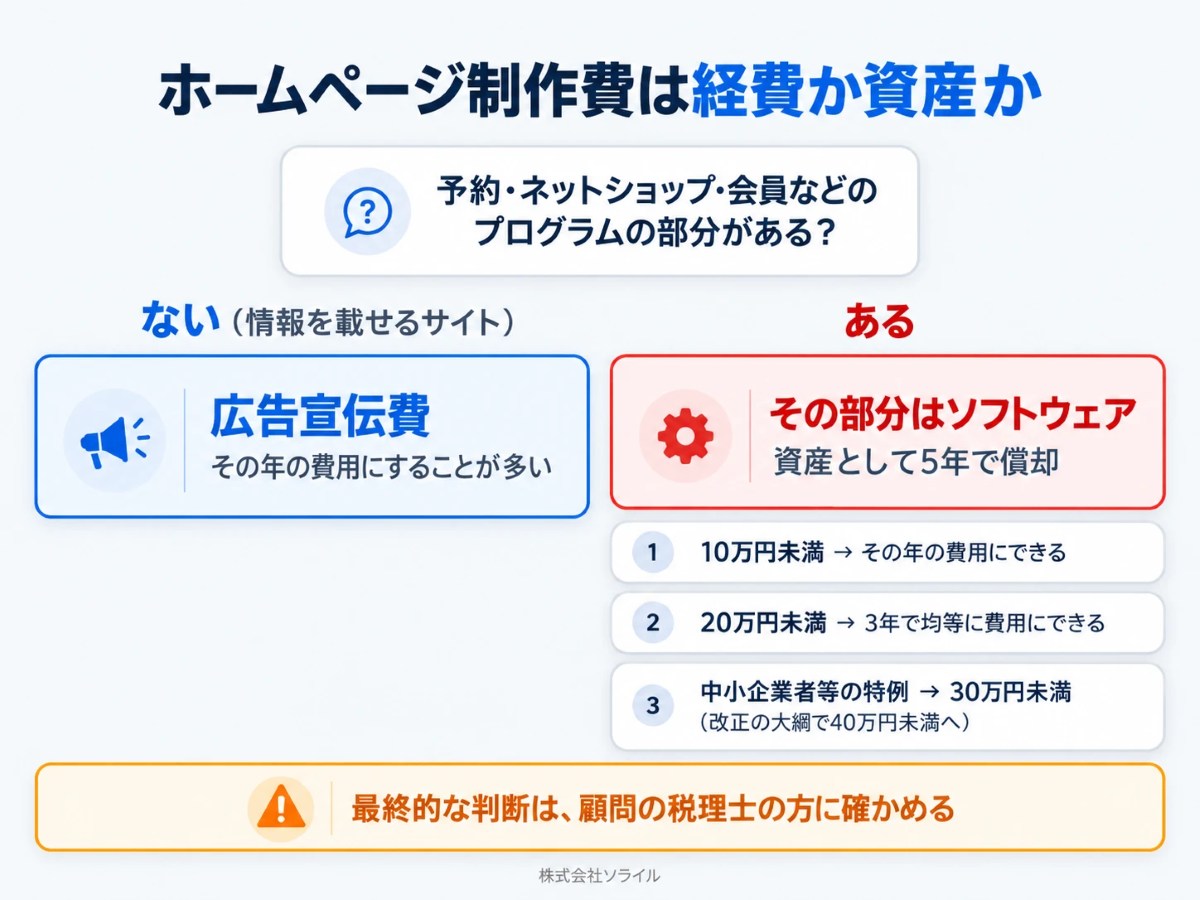
情報を載せるためのホームページは、費用にすることが多い
会社案内やサービスの紹介など、情報を載せるためのホームページは、内容を更新しながら使うものです。そのため、制作費は、広告宣伝費としてその年の費用にするのが一般的な扱いです。
以前、国税庁のタックスアンサーでも、ホームページの制作費用は原則として支出した年の費用とし、プログラムの作成費用が含まれる場合はその部分をソフトウェアとする、という考え方が示されていました。現在、この説明は国税庁のホームページには載っていないため、扱いは顧問の税理士の方に確かめてください。
プログラムの部分は、ソフトウェアになる
予約、ネットショップ、会員登録、見積もりの自動計算など、プログラムを作って動かす部分は、ソフトウェア(無形固定資産)として扱うのが一般的です。国税庁のタックスアンサー(No.5461)では、ソフトウェアの耐用年数は、研究開発用などを除き5年とされています。
更新しないまま長く使う場合
内容を更新しないまま、1年を超えて使うことが決まっているような場合は、使う期間に分けて費用にする考え方もあります。どちらになるかは、ホームページの使い方によって変わります。
リニューアル・改修の場合
- 文章や写真、デザインの差し替えなど、今あるものを新しくする費用は、その年の費用にすることが多い
- 予約機能を足すなど、新しい機能を加えて価値を高める費用は、資産(ソフトウェア)になることがある
リニューアルの進め方は「ホームページのリニューアル・改修の進め方」の記事でご案内しています。
3. 少額の資産の扱い
資産になる部分でも、金額が小さい場合は、次の扱いがあります(国税庁のタックスアンサー No.5403・No.5408 より)。
| 取得価額 | 扱い |
|---|---|
| 10万円未満 | 取得した年の費用にできる |
| 20万円未満 | 一括償却資産として、3年で均等に費用にできる |
| 30万円未満(中小企業者等の特例) | 青色申告の中小企業者等は、年間合計300万円まで、取得した年の費用にできる |
中小企業者等の特例は、令和8年度税制改正の大綱で、対象を40万円未満に引き上げ、期限を3年延ばすとされています。対象となる会社の条件や、いつ取得した分から使えるかは、顧問の税理士の方に確かめてください。
4. 仕訳の例
わかりやすくするため、消費税は省いています。
例1:会社案内のホームページを50万円で作った
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 広告宣伝費 | 500,000 | 普通預金 | 500,000 |
例2:予約機能つきのホームページを作り、そのうちプログラムの部分が120万円だった
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| ソフトウェア | 1,200,000 | 普通預金 | 1,200,000 |
決算のときに、5年に分けて減価償却します(1年分は24万円。月の途中から使い始めた年は、月数で分けます)。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 減価償却費 | 240,000 | ソフトウェア | 240,000 |
例3:毎月の保守費用を払った
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 支払手数料(または保守料) | 14,300 | 普通預金 | 14,300 |
5. 見積書で分けてもらうとよい内訳
ホームページの見積書や請求書が「ホームページ制作一式」とまとめて書かれていると、どの部分が費用で、どの部分が資産かを分けられません。制作会社に、次のように分けて書いてもらうと、経理の処理がしやすくなります。
- デザイン・ページ制作・原稿など、情報を載せるための部分
- 予約・ネットショップ・会員機能など、プログラムの部分
- サーバー・ドメイン・SSLなど、毎年かかる部分
- 保守・更新代行など、毎月かかる部分
とくに保守費用は、「ホームページ管理費」とまとめず、ドメイン・サーバー・保守・更新のそれぞれがいくらかを出してもらうと、稟議でも説明しやすくなります。維持費の全体像は「ホームページの維持費はいくら?」の記事でご案内しています。
6. 稟議を上げるときに伝えるとよいこと
- 何のために使うのか(お問い合わせを増やす、採用のため、など)
- 制作費と、毎年かかる維持費を分けた金額
- 毎月の保守に何が含まれていて、止めると何が起きるか
保守を止めた場合の危険や、保守費用の相場は「ホームページ保守の費用相場」の記事でご案内しています。
7. よくある質問
Q. ホームページの制作費は、全額その年の経費にできますか?
A. 会社案内やサービス紹介など、情報を載せるためのホームページであれば、広告宣伝費としてその年の費用にするのが一般的です。予約やネットショップなどのプログラムの部分がある場合は、その部分がソフトウェア(資産)になることがあります。
Q. 毎月の保守費用は、何の勘定科目にすればいいですか?
A. 支払手数料、保守料、業務委託費などがよく使われます。勘定科目の名前は会社ごとに決めてよく、毎年同じ科目で処理を続けることが大切です。
Q. サーバー代を3年分まとめて払いました。全額その年の費用にできますか?
A. 何年分もまとめて払った場合は、その年の分だけを費用にし、残りは前払いの扱いになることがあります。顧問の税理士の方に確かめてください。
Q. ホームページのリニューアル費用は、経費になりますか?
A. 文章や写真、デザインの差し替えなどは、その年の費用にすることが多いです。新しい機能を加える部分は、資産になることがあります。見積書で内訳を分けてもらうと判断しやすくなります。
Q. 個人事業主でも、同じ考え方ですか?
A. 考え方はおおむね同じですが、勘定科目の名前や、少額の資産の特例の使い方などが会社と違うことがあります。顧問の税理士の方や、税務署に確かめてください。
※この記事は、ホームページの費用の一般的な処理の考え方をまとめたものです。実際の処理は、会社の状況や契約の内容によって変わります。最終的な判断は、顧問の税理士の方にご相談ください。
8. ソライルの料金について
弊社のホームページ保守の料金は、ホームページで公開しています。
- ライトプラン:月額6,600円(税込)
- スタンダードプラン:月額14,300円(税込)
- プレミアムプラン:月額33,000円(税込)
保守に何が含まれているかを、プランごとにご覧いただけます。制作やリニューアルのご相談は「ホームページ制作/リニューアル」のページをご覧ください。
関連記事